क्या आपने कभी सोचा है कि कुछ लोग कर्ज लेकर भी अपनी संपत्ति कई गुना बढ़ा लेते हैं, जबकि कुछ लोग एक छोटे से पर्सनल लोन के बोझ तले अपनी पूरी जिंदगी निकाल देते हैं? हम भारतीयों को हमेशा से सिखाया गया है कि कर्ज लेना बुरी बात है। लेकिन आज की सच्चाई कुछ और है। आईसीआईसीआई प्रूडेंशियल में अपने 5 साल के अनुभव और पिछले 14 सालों से शेयर बाजार और म्यूचुअल फंड में निवेश करते हुए, मैंने एक बात बहुत करीब से देखी है: कर्ज अपने आप में बुरा नहीं है, आपकी वित्तीय समझ तय करती है कि वह आपके लिए कैसा साबित होगा।
आज हम अच्छा कर्ज बनाम बुरा कर्ज की पूरी सच्चाई जानेंगे। पैसाफॉरएवर डॉट कॉम के संस्थापक के रूप में, मेरा हमेशा से यह लक्ष्य रहा है कि मैं आपको सही और डेटा आधारित जानकारी दूं। इस लेख में आप सीखेंगे कि कैसे कुछ कर्ज वास्तव में निवेश होते हैं और कैसे कुछ कर्ज आपको एक कभी न खत्म होने वाले वित्तीय जाल में फंसा देते हैं।
भारत घर बनाने से ज्यादा खर्च करने के लिए कर्ज ले रहा है
पारंपरिक रूप से भारतीय परिवार कर्ज लेने से बचते थे, और अगर लेते भी थे, तो सिर्फ घर जैसी बड़ी संपत्ति बनाने के लिए। लेकिन अब आंकड़े एक डरावनी कहानी बयां कर रहे हैं।
सितंबर 2025 तक, भारतीय परिवारों का कुल कर्ज हमारी जीडीपी का 45.5 प्रतिशत तक पहुंच गया है। इससे भी अधिक चिंताजनक बात यह है कि मार्च 2026 के आंकड़ों के अनुसार, सभी घरेलू कर्जों में से 58.4 प्रतिशत हिस्सा गैर-आवास खुदरा कर्जों का है। आसान शब्दों में कहें तो, होम लोन एक ऐसी संपत्ति के बदले लिया जाता है जिसकी कीमत समय के साथ बढ़ती है। लेकिन पर्सनल लोन, क्रेडिट कार्ड का कर्ज और कंज्यूमर टिकाऊ वस्तुओं (जैसे फोन या टीवी) के लिए लिया गया कर्ज सिर्फ आपकी भविष्य की आय पर निर्भर करता है। हम आज की जीवनशैली को बनाए रखने के लिए अपने कल को गिरवी रख रहे हैं।
अच्छा कर्ज बनाम बुरा कर्ज: असली अंतर क्या है?
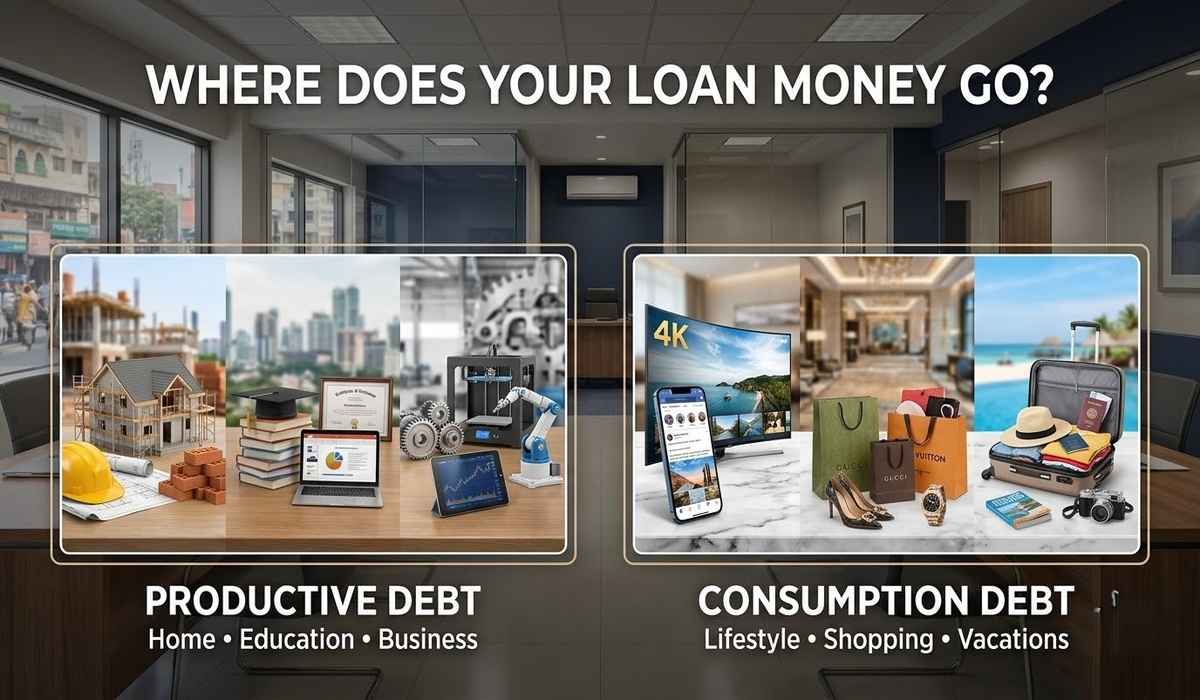
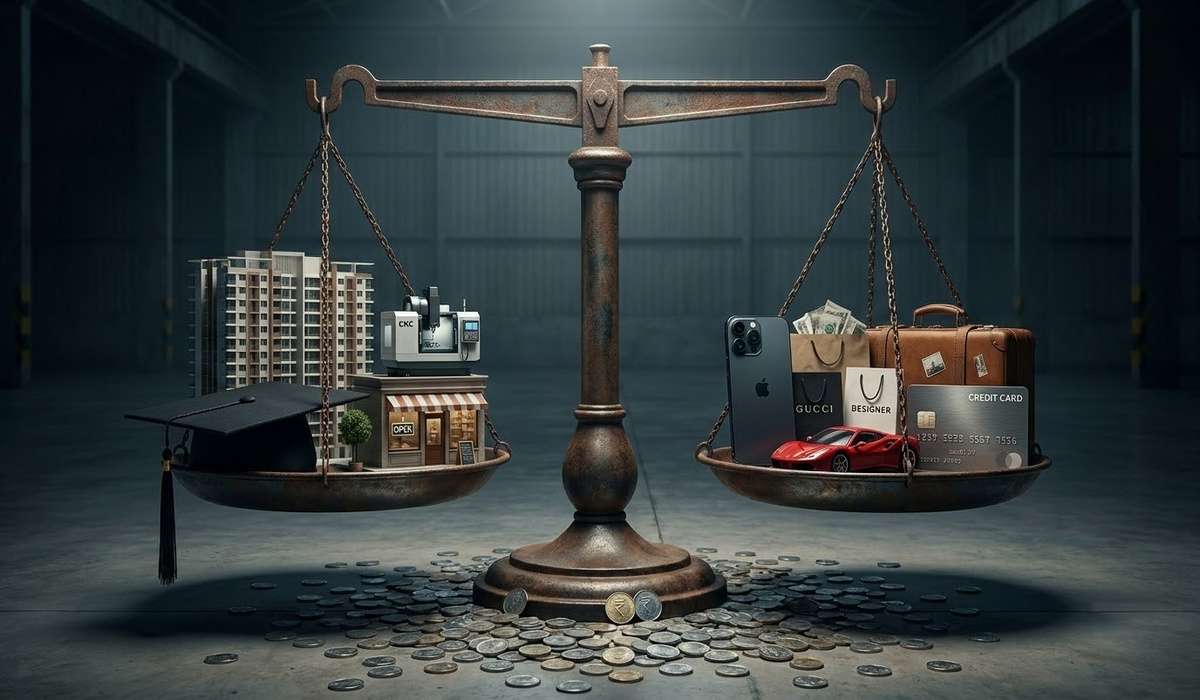
अच्छा कर्ज बनाम बुरा कर्ज के बीच की रेखा बहुत स्पष्ट है। अच्छा कर्ज वह है जो आपके लिए कुछ ऐसा खरीदता है—जैसे एक घर, एक उच्च शिक्षा की डिग्री, या कोई व्यावसायिक संपत्ति—जो आपकी आखिरी ईएमआई कटने के बाद भी आपको मूल्य या आय देना जारी रखता है। यह एक तरह का निवेश है।
दूसरी ओर, बुरा कर्ज ऐसी चीजों की फंडिंग करता है जिनकी कीमत समय के साथ घटती है (डेप्रिसिएशन) या जो तुरंत उपभोग कर ली जाती हैं। छुट्टियां मनाने के लिए कर्ज लेना, महंगे गैजेट्स खरीदना, या क्रेडिट कार्ड पर पार्टी करना बुरे कर्ज के सटीक उदाहरण हैं। कर्ज चुकाने की जिम्मेदारी सालों तक बनी रहती है, जबकि उस चीज का मजा कुछ ही दिनों में खत्म हो जाता है।
ब्याज दर की सीढ़ी सब कुछ बयां करती है
कर्ज की दुनिया में एक बहुत ही सरल नियम काम करता है: आप लोन के बदले बैंक को जितनी ज्यादा सुरक्षा देंगे, ब्याज दर उतनी ही कम होगी। ब्याज दरों की सीढ़ी को देखकर आप आसानी से समझ सकते हैं कि कौन सा कर्ज किस श्रेणी में आता है:
- होम लोन: लगभग 7.1 प्रतिशत (क्योंकि बैंक के पास आपका घर गिरवी है)
- एजुकेशन लोन: 8.33 से 14 प्रतिशत
- पर्सनल लोन: 10 से 24 प्रतिशत
- क्रेडिट कार्ड: 36 से 52.86 प्रतिशत (पूरी तरह असुरक्षित)
यह ब्याज दर की सीढ़ी बताती है कि सबसे सस्ता कर्ज वह है जिसके पीछे कोई संपत्ति (कोलैटरल) है, और सबसे महंगा कर्ज वह है जो असुरक्षित है और जिसमें लेंडर का जोखिम सबसे ज्यादा है।
क्रेडिट कार्ड पर ‘मिनिमम ड्यू’ का बटन सबसे बड़ा जाल है
मैंने अपने अनुभव में कई समझदार निवेशकों को भी इस जाल में फंसते देखा है। क्रेडिट कार्ड कंपनियां नहीं चाहतीं कि आप अपना पूरा बिल एक साथ चुकाएं। वे आपको ‘मिनिमम अमाउंट ड्यू’ (न्यूनतम देय राशि) का विकल्प देती हैं। यह एक वित्तीय आत्महत्या जैसा है।
जुलाई 2026 के आंकड़ों के अनुसार, एक्सिस बैंक का कार्ड फाइनेंस चार्ज 52.86 प्रतिशत तक जाता है। आईडीएफसी फर्स्ट बैंक 47.88 प्रतिशत और एसबीआई व एचडीएफसी 45 प्रतिशत तक ब्याज वसूलते हैं।
मान लीजिए आपके कार्ड पर 1 लाख रुपये का बकाया है। यदि आप केवल मिनिमम ड्यू का भुगतान करते हैं (जिस पर लगभग 42 प्रतिशत सालाना ब्याज लगता है), तो आपको यह 1 लाख रुपये चुकाने में 8 से 10 साल लग जाएंगे। और सबसे खौफनाक बात? आप इस दौरान 1.2 से 1.5 लाख रुपये सिर्फ ब्याज के रूप में चुकाएंगे। आपने जितना खर्च किया था, उससे कहीं ज्यादा आप ब्याज में भर देंगे।
कर्ज चुकाने के लिए कर्ज लेना बर्बादी का रास्ता है
जब आप एक कर्ज की ईएमआई चुकाने के लिए दूसरा कर्ज लेते हैं, तो आप ‘पॉइंट ऑफ नो रिटर्न’ (जहां से वापसी संभव नहीं) पर पहुंच जाते हैं। एक आम उधारकर्ता जो कर्ज से बाहर निकलने के लिए संघर्ष कर रहा है, उस पर औसतन 3 या 4 अलग-अलग लेंडर्स का लगभग 5 लाख रुपये का बकाया होता है। इन कर्जों की ईएमआई उनकी मासिक आय का 40 से 60 प्रतिशत हिस्सा खा जाती है।
आरबीआई की वित्तीय स्थिरता रिपोर्ट ने स्पष्ट रूप से चेतावनी दी है कि ऐसे उधारकर्ताओं में डिफॉल्ट (कर्ज न चुका पाने) का जोखिम बहुत अधिक है जिनके पास पांच या अधिक लेंडर्स से लोन हैं। जब आपकी आधी सैलरी सिर्फ पुराने कर्जों का ब्याज भरने में चली जाए, तो आप वेल्थ क्रिएशन या इमरजेंसी फंड के बारे में सोच भी नहीं सकते।
Read: धार्मिक सिद्धांतों पर आधारित निवेश: BSE Saatvik 100 vs Nifty50 Shariah इंडेक्स
एक सीमा के बाद होम लोन भी बुरा कर्ज बन जाता है
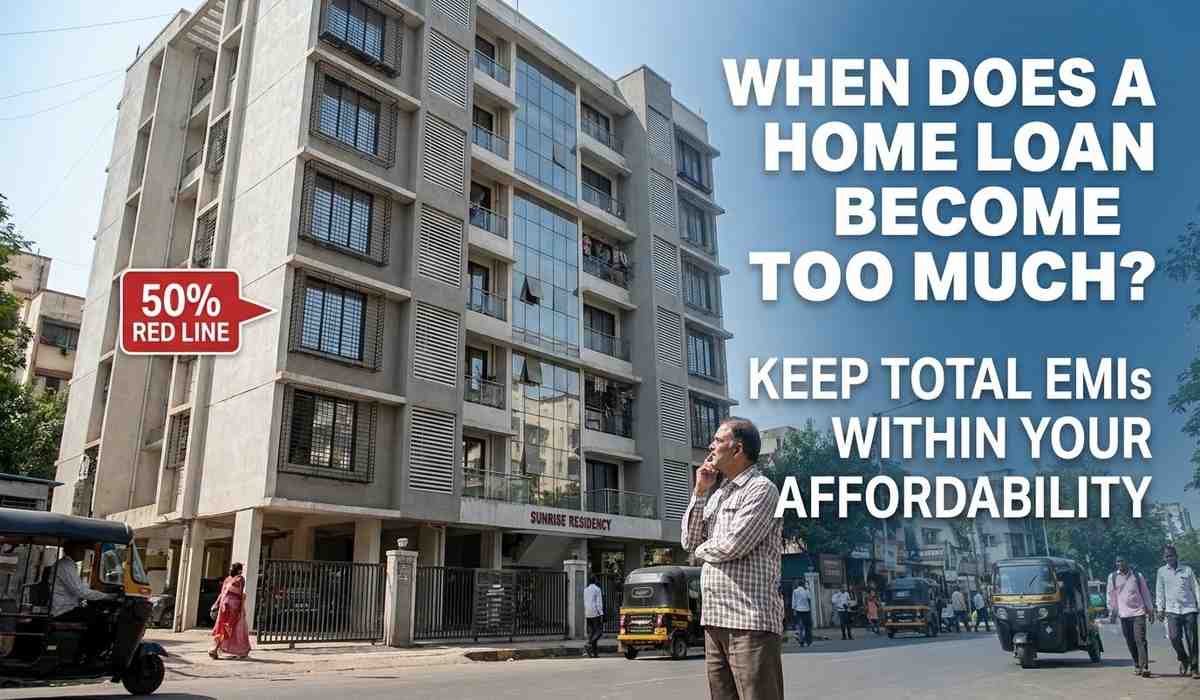
हमेशा याद रखें, कोई भी कर्ज पूरी तरह से अच्छा या बुरा नहीं होता, यह आपकी चुकाने की क्षमता पर निर्भर करता है। होम लोन को सबसे सुरक्षित और अच्छा कर्ज माना जाता है। इसमें सबसे कम खुदरा ब्याज दरें और टैक्स छूट का लाभ मिलता है। रेपो दर 5.25 प्रतिशत पर स्थिर होने से ईएमआई भी अनुमानित रहती है।
लेकिन, क्या आपको पता है कि भारतीय परिवारों का औसत ईएमआई-से-आय अनुपात (यानी आपकी आय का कितना हिस्सा ईएमआई में जाता है) 2020 के 46 प्रतिशत से बढ़कर आज 61 प्रतिशत हो गया है?
एक कड़ा वित्तीय नियम यह है कि आपकी कुल ईएमआई आपकी टेक-होम सैलरी के 50 प्रतिशत से अधिक नहीं होनी चाहिए। अगर आप अपनी आय का 61 प्रतिशत हिस्सा सिर्फ किस्तों में दे रहे हैं, तो आपका वह सपनों का घर आपके लिए सबसे बड़ा मानसिक तनाव और एक बुरा कर्ज बन चुका है।
एजुकेशन लोन तभी निवेश है जब डिग्री की कमाई इसकी लागत से ज्यादा हो
भारत का एजुकेशन लोन मार्केट वित्त वर्ष 2026 में 15 प्रतिशत बढ़कर 8.58 लाख करोड़ रुपये के रिकॉर्ड उच्च स्तर पर पहुंच गया है। ब्याज दरें 8.33 से 14 प्रतिशत के बीच हैं, और कुछ प्राइवेट लेंडर्स टॉप संस्थानों के लिए 1 करोड़ रुपये तक का बिना गारंटी वाला लोन दे रहे हैं।
लेकिन क्या हर एजुकेशन लोन अच्छा कर्ज है? बिल्कुल नहीं। शिक्षा के लिए लिया गया कर्ज केवल तभी निवेश है जब उस डिग्री से मिलने वाली सैलरी उस कर्ज के मूलधन और ब्याज को सही ठहराती हो। अगर कोई छात्र 40 लाख रुपये का लोन लेकर ऐसा कोर्स करता है जिसकी शुरुआती सैलरी सिर्फ 4 लाख रुपये सालाना है, तो वह कर्ज उसकी वित्तीय आजादी को सालों तक रोक कर रखेगा।
गाड़ी और कंज्यूमर वस्तुओं की ईएमआई घटती संपत्ति पर ब्याज वसूलती है
हम भारतीय कार और नए गैजेट्स खरीदने के बहुत शौकीन हैं। कार लोन की दरें आज 7.45 प्रतिशत से शुरू होकर 10 प्रतिशत के पार तक जाती हैं। यदि आप 5 साल के लिए 5 लाख रुपये का लोन लेते हैं, तो आपको हर महीने 10,000 से 10,500 रुपये की ईएमआई चुकानी होगी।
समस्या यह नहीं है कि आप ईएमआई दे रहे हैं; समस्या यह है कि आप जिस कार के लिए ब्याज दे रहे हैं, शोरूम से बाहर निकलते ही उसकी कीमत 15 से 20 प्रतिशत कम हो जाती है। यही बात नो कॉस्ट ईएमआई पर खरीदे गए स्मार्टफोन, टीवी और फर्नीचर पर भी लागू होती है। असल में “नो कॉस्ट” जैसी कोई चीज नहीं होती; उसका ब्याज या तो प्रोसेसिंग फीस में छुपा होता है या उत्पाद की कीमत में पहले से जोड़ दिया जाता है। घटती हुई संपत्ति पर ब्याज देना हमेशा बुरा कर्ज होता है।
बीएनपीएल (बाय नाउ, पे लेटर) वह कर्ज है जो कर्ज जैसा नहीं लगता
युवाओं के बीच बीएनपीएल एक भयंकर महामारी की तरह फैल रहा है। बीएनपीएल आपके बड़े भुगतानों को छोटी-छोटी किस्तों में बांट देता है, जिससे खर्च करने का दर्द कम हो जाता है। 2026 के ताजा शोध बताते हैं कि यह सीधे तौर पर आवेगपूर्ण खरीदारी (बिना सोचे-समझे खर्च करने) को बढ़ावा देता है।
युवा अक्सर अलग-अलग ऐप्स पर कई बीएनपीएल खाते एक साथ चला रहे होते हैं। वे भूल जाते हैं कि ये सभी खाते उनके क्रेडिट ब्यूरो (सिबिल) रिपोर्ट में दर्ज हो रहे हैं। इस अत्यधिक कर्ज का असली सच तब सामने आता है जब वे भविष्य में घर या व्यवसाय के लिए कोई जरूरी लोन लेने जाते हैं और उनका आवेदन खारिज हो जाता है। जो कर्ज, कर्ज जैसा महसूस नहीं होता, वह सबसे खतरनाक होता है।
2026 का नया नियम जो कर्ज से बाहर आना आसान बनाता है
रिजर्व बैंक ऑफ इंडिया (आरबीआई) ने आम जनता को राहत देने के लिए एक बहुत बड़ा कदम उठाया है। 1 जनवरी 2026 से, बैंक और एनबीएफसी किसी भी फ्लोटिंग-रेट होम, पर्सनल, कार और एजुकेशन लोन पर (जो उस तारीख के बाद स्वीकृत या रिन्यू हुए हैं) प्रीपेमेंट या फोरक्लोजर पेनाल्टी नहीं लगा सकते।
इसका मतलब है कि अगर आपके पास कहीं से अतिरिक्त पैसा आता है, तो आप अपना लोन समय से पहले बिना किसी जुर्माने के चुका सकते हैं। पहले बैंक समय से पहले लोन खत्म करने पर भारी पेनाल्टी लगाते थे, जिससे लोग कर्ज रिफाइनेंस करने से डरते थे। यह नया नियम आपको कर्ज के जाल से जल्दी और सस्ते में बाहर निकलने की आजादी देता है।
Read: Loan rule changes in 2026
निष्कर्ष
अच्छा कर्ज बनाम बुरा कर्ज की इस पूरी चर्चा को अगर हम संक्षेप में समझें, तो कुछ महत्वपूर्ण बातें सामने आती हैं:
- संपत्ति निर्माण बनाम मूल्यह्रास: केवल वही कर्ज लें जो आपकी संपत्ति बनाए या आपकी आमदनी बढ़ाए। गैजेट्स या छुट्टियों के लिए लिया गया कर्ज आपकी वेल्थ को नष्ट करता है।
- मिनिमम ड्यू से बचें: क्रेडिट कार्ड का पूरा बिल हमेशा नियत तारीख से पहले चुकाएं। 40-50 प्रतिशत ब्याज पर पैसा रखकर आप कभी अमीर नहीं बन सकते।
- ईएमआई का 50 प्रतिशत नियम: आपकी सभी किस्तों का कुल जोड़ आपकी मासिक आय के 50 प्रतिशत से कम होना चाहिए।
- नए नियमों का फायदा उठाएं: 2026 के आरबीआई नियमों के तहत जब भी बोनस या अतिरिक्त पैसा मिले, अपने फ्लोटिंग रेट वाले महंगे कर्जों को बिना पेनाल्टी के समय से पहले चुकाएं।
कर्ज कोई राक्षस नहीं है; यह एक वित्तीय उपकरण (टूल) है। अगर आप इसे समझदारी से इस्तेमाल करते हैं, तो यह आपके सपनों को समय से पहले पूरा कर सकता है। लेकिन अगर आप इसके गणित को नजरअंदाज करते हैं, तो यह आपकी रातों की नींद छीन लेगा। निवेश और फाइनेंशियल प्लानिंग में सफल होने का सबसे पहला कदम यही है कि आप अपने खर्चों और कर्जों के बीच का अंतर समझें।
समझदार बनें, डेटा पर भरोसा करें और आज ही अपनी वित्तीय आदतों का ऑडिट करें। आपकी आर्थिक आजादी आपके अपने हाथों में है!
Disclaimer: यह लेख केवल सामान्य वित्तीय जानकारी और शैक्षिक उद्देश्य के लिए है तथा इसे व्यक्तिगत वित्तीय, निवेश या ऋण संबंधी सलाह नहीं माना जाना चाहिए। किसी भी लोन को लेने, चुकाने या प्रीपेमेंट करने से पहले अपनी आय, ब्याज दर, शुल्क, जोखिम और व्यक्तिगत वित्तीय स्थिति का स्वतंत्र रूप से मूल्यांकन करें। ब्याज दरें, RBI के नियम और ऋण उत्पादों की शर्तें समय के साथ बदल सकती हैं, इसलिए निर्णय लेने से पहले संबंधित बैंक, NBFC या आधिकारिक नियामक स्रोत से नवीनतम जानकारी अवश्य जांचें।